小引:清湖老本入主接近四年,切尔西经历了一场剧变。复杂的融资结构、多俱乐部模式和年青化的引援政策为球队带来了多年未有的变革。但是,账面赔本握续扩大,营业收入增长乏力,这一运营模式靠近严峻测验。清湖模式奈何运行?切尔西的改日又在那儿?
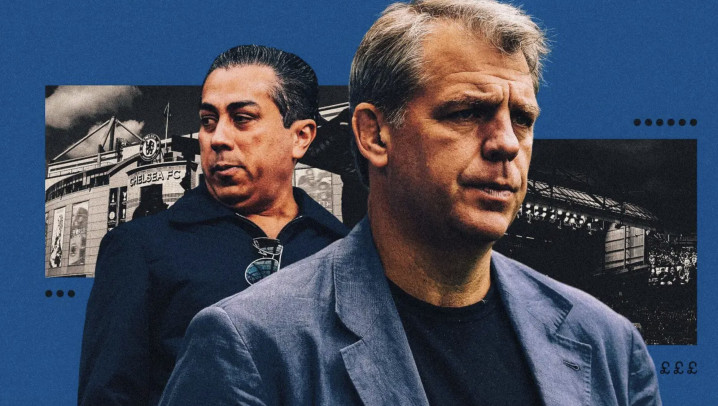
切尔西与大齐资金的故事是一个陈旧的话题,至少已经握续了23年。
在四年前,那时的切尔西雇主阿布拉莫维奇因与俄乌接触的联系遭到制裁,其钞票被冻结,俱乐部也堕入逆境。在这位自2003年以来一直为俱乐部提供资金撑握的雇主缺席的情况下,切尔西无法出售门票或商品,也无法参与转会,现款流问题变得尤为严峻。
但尔后情况不再如斯。阿布拉莫维奇被一个由私募股权撑握的财团BlueCo所取代。该财团不仅以23.5亿英镑的现款收购了俱乐部,还向前切尔西董事支付了4980万英镑,以感谢他们在促成往来中的作用,并欢跃将再向俱乐部投资17亿英镑。
在新东家接办的四个赛季里,BlueCo在引援方面已累计参加接近20亿英镑,实行了一套号称足坛最激进的球员往来策略。在这也曾过中,他们在英格兰原土对财务监管王法进行躲闪,在国外触发非法操作。同期,集团还收购了第二家俱乐部,也即是法甲俱乐部斯特拉斯堡,并在两家俱乐部之间往往调配球员和讲授资源,使东说念主员流动高度常态化。
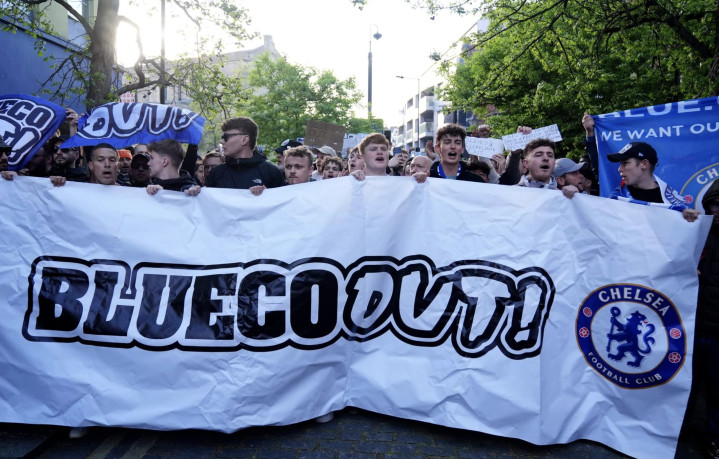
尽管参加巨大,但BlueCo并未获得像阿布拉莫维奇那样在切尔西球迷中享受拥戴。在主场0-1不敌曼联之前,数百名球迷集会在斯坦福桥隔邻抗议俱乐部的扫数者,高喊着“滚出咱们的俱乐部”。这亦然切尔西28年来初次招引四场比赛失利且一球未进。
那场失利之后,在联赛仅剩五轮的情况下,切尔西距离一个确保获得欧冠席位的位置仍有7分差距。若是最终无缘这项赛事,这将是BlueCo执掌四年来第三次出现“参加巨大却未见见效”的场所。与此同期,客岁夏天创记载的球员出售,并未带来相匹配的收益,利润反而大幅缩水;在营业层面,切尔西球衣弥远缺少援助商,营业收入也落伍于主要竞争敌手。
扫数这一切,齐发生在BlueCo进行大范围押注的大配景之下。
面前,这一神色的总参加已超越40亿英镑;与此同期,还肖似了未体当今切尔西账面上的借钱,而且这些债务正以较高利率不断积蓄利息。与此同期,俱乐部主场的改日问题也在财团里面激励不合,这座球场已成为制约收入擢升的关节成分,但其改日于今仍未有定论。
下个月,BlueCo将迎来入主切尔西的四周年。若想让这场号称足球史上最激进的私募股权式运作简直取得告捷,他们就必须权臣擢升切尔西的举座价值。
他们会告捷吗?
BlueCo入主的四年里,他们给切尔西带来了四年的新闻头条,而大多数时候,焦点并不在球场之上。前两年,这一时期的特征是俱乐部钞票被“出售”给集团里面的关联公司,举例在2022-23赛季出售了两家旅社和一个泊车场,在2023-24赛季出售了女足队,以幸免违抗英超的盈利与可握续性王法(PSR)。而到了第三年,则出现了英格兰足球史上最大的财务赔本:领有男足业务的ChelseaFCHoldingsLimited在上赛季录得税前赔本2.624亿英镑。
但是,问题以及赔本的进程远不啻于此。切尔西向欧足联提交的财务数据中,赔本范围更大。因为欧足联要求俱乐部根据多项行业王法进行调理,况兼对切尔西和BlueCo尤为关节的少许是,必须遵命所谓的“文牍范围”原则。这一原则旨在全面反应俱乐部运营的扫数行为,即使某些成本并未平直体当今俱乐部单独的财务报表之中。
这些成分使得切尔西在提交给欧足联的财务文牍中的赔本扩大至3.42亿英镑,而BlueCo集团中层级最高的英国注册公司22HoldcoLimited的赔本则愈加惊东说念主,达到7.008亿英镑。在其成立后的前38个月里,22Holdco的累计赔本高达18.52亿英镑。
从任何尺度来看,这齐是一个令东说念主恐惧的数字,不外其中也存在一些管帐处理上的特殊成分需要磋议。其中之一是BlueCo在收购切尔西时支付的溢价——即2022年5月俱乐部净钞票之上多支付的10.49亿英镑,这部分被称为“商誉”。BlueCo将这笔金额在10年内进行用度化摊销,因此在22Holdco的账目中,每年齐管帐入1.049亿英镑的商誉摊销用度,直到2032年。
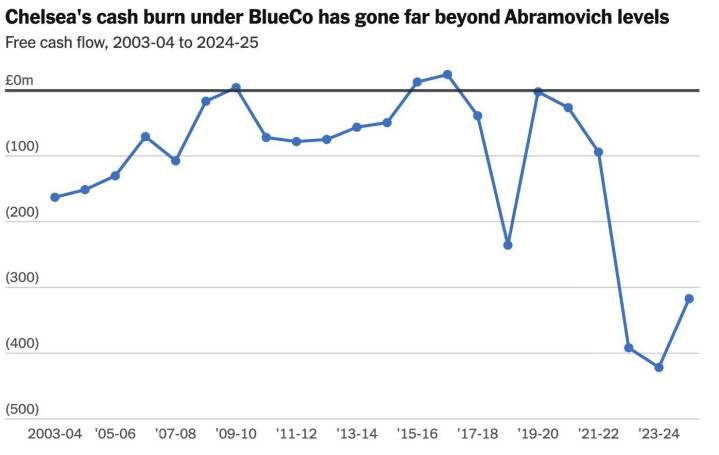
但是即便磋议这一成分,扫数这个词神色最中枢公司的赔本范围依然极其重大,这反应出BlueCo自入主以来的大齐开销。其中绝大部分参加齐流向了切尔西,而该俱乐部的资金需求不仅超越了寰宇足坛其他任何球队,也远超阿布拉莫维奇期间的高额鼓动注资。在夙昔三个赛季中,俱乐部的开脱现款流(即扣除运营成本及转会等老本开销后的现款余额)累计为负11.31亿英镑。
天然,总得有东说念主掏钱吧。
要准确厘清BlueCo以及蔓延到切尔西和斯特拉斯堡的资金来源,就像解开一个戈耳迪之结一样复杂。私募股权这一称呼,可谓名副其实。
俱乐部的扫数者——即代表他东说念主进行资金投资的主体——结构理会但极其复杂。通过22HoldcoLimited,切尔西由两个主要投资实体共同握有:其一是BluesInvestmentMidcoL.P.,这是由埃格巴利和费利西亚诺率领、附庸于清湖老本的投资用具;其二是Blueco22HoldingsL.P.,由伯利率领的零散投资集团。
清湖老本握有多数股权,份额为61.8%,较收购时的61.5%略有高潮。放肆2025年6月底,清湖老本已以股权方式向22Holdco注入18.94亿英镑现款。由伯利主导的集团则提供了11.06亿英镑资金,使22Holdco在成立后的前三年内,总股权融资达到29亿英镑。
在改日若发生赔本性出售的情况下,下行风险由清湖老本提供保护,而由伯利率领的集团将优先承担损失。
这些股权资金中的大部分在2022年5月用于完成切尔西的启动收购,而在此期间,集团主要依赖债务融资(后文会说起)来看护运营。
但这种情况在上赛季发生了变化。在2024-25赛季期间,切尔西的扫数者向22Holdco分四次注入新增股权资金:2024年9月和10月共计1.9亿英镑,11月8000万英镑,2025年2月6500万英镑,以及3月再注入1.15亿英镑,在短短七个月内达到整个4.5亿英镑。其中有3.3亿英镑最终进入了切尔西的资金体系。
至于BlueCo这一运作在其主要鼓动清湖老本重大投资组合中的位置,一份清湖老本于2022年9月发布的里面文献自满,ClearlakeOpportunitiesIII(简称COPIII)“代表清湖老本的关联基金极端他协作伙伴,主导了切尔西足球俱乐部的投资”。
这一说法有几个值得提防之处。开头,COPIII内容上是一个私募信贷基金,而非私募股权基金。根据好意思国宾夕法尼亚州群众学校雇员退休系统(PSERS,该基金的投资者之一)公开深切的投资备忘录,该基金的地点是通过投资“非控股型特殊契机投资”来获取酬金。但很难觉得清湖老本在伦敦西部对切尔西的多数股权适度属于所谓“非控股”投资。
其次,COPIII在募资时仅筹集了略高于25亿好意思元(约22亿英镑),这一金额甚而低于清湖老本在切尔西收购案中欢跃承担的42亿英镑份额。
清湖老本方面示意,COPIII是代表其关联基金极端他协作伙伴主导该投资,而22HoldcoLimited财务深切信息也自满,清湖老本的中枢私募股权基金如实参与其中。该公司自2006年景立以来已建设八只基金,其中第七只基金(VII)于2022年5月完成召募,获得超越141亿好意思元的欢跃资金。
该VII基金曾与伯利主导的集团共同向22Holdco提供了一笔1亿英镑贷款,该贷款发生于2023-24赛季,并已全额偿还。但昭彰,除了COPIII之外,清湖老本的多个基金均参与了该往来,因为COPIII的募资范围不及以狡饰切尔西神色的欢跃额度,同期该基金自己也投资于足球之外的其他规模。
一位了解BlueCo运作情况的东说念主士匿名向示意,最初为切尔西神色预留的42.4亿英镑资金已沿路完成里面划拨,投资者欢跃的现款余额仍然保留在体系内。
更首要的是,收购后追加的17亿英镑资金欢跃已经被视为完成,因为在前三年内已有超越该金额的资金流入22Holdco,其中约13亿英镑是通过切尔西母公司层面的债务方式而非股权注入完成的。即便如斯,即使该集团仍有智商且极有可能连续追加投资,也不存在要求BlueCo必须提供超出既定欢跃额度的非常股权资金的义务。
这意味着,此前提到的29亿英镑资金已经基本狡饰,表面上仍有约13亿英镑可连续动用。但这一情况仅放肆客岁6月底,尔后已经有更多资金被注入22HoldcoLimited。该公司的账目同期指出,在“基准情况以及合理可能的不利情景”下,2025-26赛季仍需要来自扫数者的进一步资金撑握,而且这种撑握不单是用于看护日常运营。
账目进一步讲明,决定资金需求范围的最关节成分,是改日球员转会行为所带来的现款流影响。尽管切尔西并未公开深切转会关联债务,但据TheAthletic估算,即便在上赛季有所下跌的情况下,放肆2025年6月,其对其他俱乐部的净应对款仍超越2亿英镑。
因此,从账面流动性来看,外界对BlueCo或切尔西资金链的担忧大概不错暂时缓解。但这并不料味着约42亿英镑的参加不错无后果地被消耗殆尽。与英格兰足坛其他依赖单一“金主型”扫数者的俱乐部不同,BlueCo内容上是在替他东说念左右理投资资金,因此必须实现投资酬金。而磋议到面前参加范围,这一趟报不仅需要狡饰成本,还必须权臣高于当初收购切尔西所支付的价钱。
BlueCo的股权投资范围与举座神色融资范围之是以不同,原因很简便:该集团为了撑握其运作承担了大齐债务。放肆2025年6月底,22HoldcoLimited的债务范围已达到13.9亿英镑。天然其中并非沿路齐用于撑握切尔西,但若是将22Holdco视为一家零散的足球俱乐部,它将是全球欠债最高的俱乐部。
BlueCo已将其对切尔西的扫数资金参加沿路振荡为股权方式,这意味着放肆2025年6月底,切尔西自己是“无债务”的,即便在其母公司层级仍有约14亿英镑债务吊挂于表层结构之中。更首要的是,在面前扫数权结构下,切尔西并未承担任何利息成本——尽管获得了大齐资金撑握。也即是说,俱乐部在承担大齐赔本的同期,其所获得的沿路资金撑握齐是免息的。
但在更高的公司结构层级,资金的利息成本则统统不同,并非“免费”。
这14亿英镑债务被分为两部分来进行融资,其中最优先级的一部分是8亿英镑的轮答信贷贷款,由Blueco22Limited握有,该公司位于企业结构中22HoldcoLimited之下。这些贷款按年计息,利率为3.25%加上SONIA(英格兰主要的基准利率)。SONIA会逐日波动,但面前约为3.73%。
将这一固定利率与浮动利率共计后运用于8亿英镑贷款,额外于Blueco22的债务每年产生接近5600万英镑的利息开销。总体来看,在利息与往来成本共计之下,到上赛季收尾为止的三年内,该笔贷款累计为集团带来了约1.435亿英镑的现款成本。
Blueco22Limited的这一融资安排属于短期贷款,将于2027年7月到期。据了解该集团运作情况的东说念主士败露,这笔8亿英镑的融资已经在沟通借钱范围下完成续期,况兼据称附带了更低的利率。
不外,面前尚不明晰利率中的固定部分是否已经下调,照旧只是反应了举座市集利率下跌的变化。
放肆面前,尚未有任何干于再融资条件的书面文献公开。Blueco22的债务可能已经以更故意的条件进行再行安排,但这少许将需要在改日的财务文牍中才智得到说明。
对于俱乐部面前财务情状的一些说法,于今仍缺少可信把柄撑握,举例所谓工资开销下跌的说法、对于创记载的球员出售的筹商却未提极端最终仅带来浅近利润,以及“俱乐部在推敲层面实现盈利”的说法,而与此同期,其日常运营却出现了英格兰足球史向前所未见的握续性赔本。
不管奈何,在8亿英镑的借钱范围下,其债务成本仍将十分可不雅。
更引东说念主温煦的是,BlueCo旗下还有一笔范围较小的融资,而该部分面前尚未偿还任何本金。
2023年末,22HoldcoLimited与阿瑞斯钞票管制公司签署了一项5亿英镑的贷款契约,期限至2033年8月到期。该集团最初索求了3.67亿英镑,随后在2024年4月再索求1600万英镑,并在同庚8月索求剩余的1.17亿英镑。据称,这笔贷款用于资助斯坦福桥球场的改建工程以及收购更多俱乐部,而斯特拉斯堡的收购则发生在初次支款之前。
从名义来看,这笔来自阿瑞斯集团的贷款似乎是该集团两项融资中较为“简便”的一项,但其条件却统统改革了这一印象。
这笔为期10年、总数5亿英镑的融资经受“付息递延”(PIK)结构,即22HoldcoLimited在2033年8月本金到期之前无需支付现款利息。相悖,PIK利息会被计入本金之中,并在每一年进行复利积蓄直至到期。
这种复利机制意味着利息会不断“滚入本金,再产生新的利息”。在这笔贷款中,年利率为7.5%加SONIA浮动利率。
按面前利率估量,总利率约为11.23%,而这一水平现实上已经有所改善;在2023年底,由于SONIA利率更高,PIK利息的累历年化利率曾达到12.96%。
一笔10年期、5亿英镑的贷款,若是按面前结构握续积蓄利息,到期时需要偿还的总金额可能接近原始本金的三倍。
这种高利率逐年复利积蓄的效果相称权臣,即使改日利率连续下跌亦然如斯。阿瑞斯集团的文献也说明,这笔贷款设故意率下限。放肆2025年6月底,已有1.09亿英镑的PIK利息被累计计入债务之中。
在假定SONIA利率看护在面前水平的情况下,到2033年末该贷款到期偿还时,累计PIK利息将增长至9.26亿英镑。届时,22HoldcoLimited需要承担的总偿还金额将超越14亿英镑,险些是最初借钱金额的三倍。
天然,这一完结是基于长达七年的假定推演,在此期间情况可能发生较大变化。BlueCo也不错采选使用其已预留的股权资金来提前偿还部分债务,面前该贷款(包含已累计利息)余额约为6.09亿英镑。
据知情东说念主士败露,这笔PIK利息也不错采选用现款支付,而不是连续积蓄,盼望情况下应由集团通过产生饱和的现款流来狡饰。若是采选这种款式,就只需在到期时偿还本金,但不错幸免总欠债像前文预测那样不断扩张。
面前,BlueCo的PIK利息并不会影响集团的现款流,这少许在夙昔四年斯坦福桥已经需要大齐资金撑握的配景下尤为首要。22HoldcoLimited的赔本已经包含PIK利息的影响,上赛季净利息成本共计达到1.386亿英镑,但从现款开销的角度来看,在Blueco22Limited已有的高额利息之外,并莫得非常的现款利息支付。
到2033年,这笔PIK债务的账单将认真到期偿还。届时会发生什么,面前很难准确判断,但若是切尔西的价值在那时莫得权臣擢升,潜在问题是不言而谕的。
若是依靠集团自身的现款流来偿还这笔贷款,就需要实现一次巨大的推敲上的扭转,而从面前来看,这种可能性并不乐不雅。其他可行旅途包括向投资者进一步融资,或采选举座出售俱乐部,但不管哪种款式,齐与切尔西那时的估值平直挂钩。雷同,也可能通过再融资来延长债务期限;但若是BlueCo神色未能创造饱和价值,贷款方——不管是阿瑞斯管制集团照旧其他机构——也很难提供比面前更优惠的条件。
Blueco22Limited中的8亿英镑债务属于集团的高优先级贷款,也即是说在发生资不抵债时必须起初偿还。而那笔源自阿瑞斯集团的5亿英镑贷款之是以利率极高,恰是因为其偿还优先级较低;而阿瑞斯集团的业务模式自己也意味着,七年之后的情况存在额外大的不祥情味,甚而不错说其可能的走向值得高度温煦。
阿瑞斯集团的这笔融资的具体性质并不统统明确,但那时的报说念将其刻画为“优先股权往来”,而不单是是一笔普通贷款。优先股权闲居会带来分红收益,而PIK利息在效果上也与分红相似,但在这类结构中,贷款方也时常领有在特定条件触发时将债务调换为股份的权益。
这5亿英镑资金漫步在多个出资方之间,但放肆2025年底,阿瑞斯老本集团握有其中6910万英镑的份额。该机构将其握有部分列为“次级优先贷款”,并未像其在老鹰足球控股公司(EagleFootballHoldings)关联往来中那样,说起任何可用于购买22HoldcoLimited股份的认股权证,而阿瑞斯集团在上个月已对老鹰足球控股公司采选了接受管制措施。
雷同,22HoldcoLimited债务的具体条件仍有很多细节未被公开,但阿瑞斯集团的年度文牍中充满了对于其奈何限定下行风险并保护投资的讲明。由于其对BlueCo的贷款处于次级位置——既低于8亿英镑的优先级债务,但又优先于任何向鼓动的分拨——不错合理推断,他们在结构设计上已经尽可能为BlueCo神色“失控”的情况作念好了保护措施。
该神色要想告捷,需要实现权臣的老本升值。即便仅以放肆2025年6月底已参加的资金估量,包括鼓动股权资金以及14亿英镑债务,BlueCo也需要将举座估值擢升至41亿英镑才智实现收支平衡。
而更现实的估算甚而更高。尽管2033年阿瑞斯集团的PIK债务预测自己基于多项假定,但若是在此期间莫得进行任何偿还,再加上8亿英镑的优先级债务以及面前已欢跃的29亿英镑股权参加,BlueCo所握钞票的总价值需要达到51亿英镑,集团才智简直收回沿路参加。这一估量还假定,约每年5500万英镑的优先债务利息(按面前利率)能够从俱乐部的推敲现款流中握续支付,但从面前情况来看,这一前提似乎并不乐不雅。
他们奈何才智达到这么的估值?
大齐赔本可能激励更平淡的筹商,即这种款式是否适当用来运营一家足球俱乐部,但从计策角度来看,这些赔本现实上只是一个更大盘算的第一阶段——其地点不仅是重塑切尔西(以及斯特拉斯堡),甚而可能是再行界说扫数这个词足球的运作款式。
BlueCo已经参加大齐资金,透彻重建切尔西的声势结构:他们将大宗转会费参加年青球员,并为其签下弥远合同。在24岁及以下球员身上,转会开销已超越10亿英镑;他们在青少年球员上的参加甚而超越“BIG6”其他五家俱乐部的总和。
不错把这一切相识为“种子资金”。
切尔西和斯特拉斯堡如今齐领有各自联赛中最年青的声势,而在BlueCo的遐想中,这一多俱乐部体系中所签下的球员,要么已经具备、要么改日将具备数倍于其转会成本的价值。
BlueCo对足球的押注远不啻于转会市集,但在其入主后的前四年中,最活跃的规模恰是这里。在第一年,切尔西冲破了扫数转会开销记载,豪掷7.452亿英镑引进新援;一年后开销为5.527亿英镑;再到上赛季则为3.055亿英镑。而在2025年7月至9月之间,他们又摧毁2.633亿英镑引援。
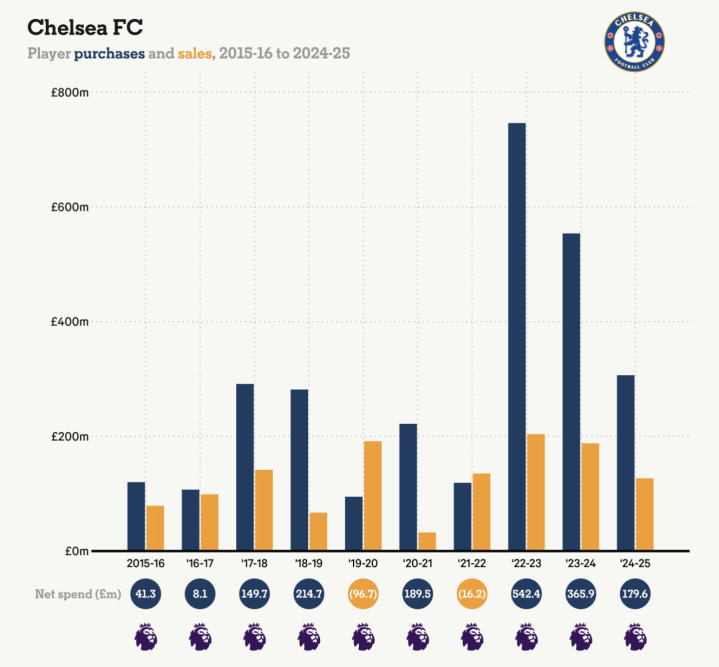
总体来看,在BlueCo治下,切尔西在引援方面累计开销达到18.67亿英镑。净开销天然低一些,但仍接近10亿英镑傍边。其中枢念念路是:切尔西与斯特拉斯堡不错通过一条“东说念主才供应链”,从球员往来中获得可不雅的利润酬金。
面前已经出现一些迹象标明,球队的买入节拍正在放缓,并进入下一阶段发展。在上赛季,切尔西净开销为1.796亿英镑,仍是英格兰足球超等联赛中第三高,但比拟此前几年已昭彰诬捏。而在本赛季,据报说念俱乐部通过球员出售收入达到约3亿英镑,甚而有可能在客岁夏天出现净开销为负的情况。
需要教导的是,22HoldcoLimited的账目已经明确指出,告捷的球员往来对于减少集团对表层资金撑握的依赖至关首要。
但是,切尔西最新的财报也突显出一个问题:要把这一切振荡为握续且高额的利润,其实相称繁重。正如TheAthletic上周所详备指出的那样,由于经受弥远合同以及高额引援用度的策略,那约3亿英镑的球员出售收入,最终可能连5000万英镑的利润齐莫得产生,而其中唯有3180万英镑计入2025-2026财年。
这些利润还受到足球现实运作的限定。在BlueCo期间,莫得任何俱乐部在牙东说念主用度上超越切尔西的2.72亿英镑,这恰是其高频转会操作的平直完结。切尔西方面的解释是,他们参与的往来数目更多,但单笔往来的用度并不高于其他俱乐部,这少许自己是成立的,但也莫得东说念主将就他们经受如斯高强度、近乎激进的运营策略。更首要的是,不管单笔用度占比高下,这笔钱仍然在握续开销。
切尔西尤其依赖球员往来来实现盈利,因为他们仍在握续产生大齐、历史级别的推敲赔本。即便只看上赛季俱乐部账目数据,并剔除与潜在或已说明王法非法关联的5020万英镑法律与监管用度,其在未计球员出售前的赤字仍达到2.58亿英镑。
在BlueCo执掌的三年时候里,切尔西的推敲赔本累计达到6.89亿英镑,额外于每天赔本约62.9万英镑。而在提交给欧足联的财务报表中,这曾推敲赔本数字甚而更高。
切尔西大齐推敲赤字的一个原因在于:尽管成本大幅高潮,但收入险些莫得昭彰增长。
上赛季俱乐部总收入为4.909亿英镑,仅比三年前加多960万英镑。在BlueCo治下,切尔西在全球足球收入榜上的排行也从第八位下滑至第十位。
与英超Big6的其他五支球队一样,切尔西对电视转播收入的依赖没占上总收入的一半。这使得他们相较英超其他球队,对收货波动的敏锐度较低,但与此同期,由于竞技发达下滑,与同级别顶级俱乐部之间的收入差距已经扩大。
斯坦福桥上赛季的非转播收入为2.876亿英镑,比“Big6”之外的任何俱乐部齐逾越超越1亿英镑,但同期又比归拢阵营中的平直竞争敌手低出超越1亿英镑。阿森纳、利物浦、曼城、曼联以及热刺在2024-25赛季的非转播收入均超越4亿英镑。
切尔西的收入水平落伍于其他俱乐部,但这种差距的主要来源在于切尔西营业收入的停滞不前,而磋议到他们在近几个赛季中弥远缺少球衣胸前援助商,这一完结并不令东说念主不测。但是,这些数字仍然十分悬殊。
在2018-19赛季,切尔西的营业收入为1.799亿英镑,与其他五家俱乐部的平均值1.872亿英镑出入并不大。但尔后,这些竞争敌手飞速拉开差距。上赛季,斯坦福桥的营业收入为2.009亿英镑,比“Big6”集团中最低的阿森纳仍少6230万英镑,况兼比Big6的平均水平低超越1亿英镑。
切尔西自2017-18赛季起与Nike坚硬了一份为期15年的球衣援助合同。近期一份欧足联文牍深切,该合同在上赛季为俱乐部带来约8000万英镑收入,使其成为欧洲第九高的球衣援助契约,高于巴黎圣日耳曼和曼城,但举座增长幅度仍然有限。
2024-2025赛季切尔西的球衣援助收入比拟六年前仅加多了1600万英镑,而与此同期,Big6中的其他扫数俱乐部以及欧洲另外九家俱乐部在同期齐实现了更大幅度的增长。拜仁慕尼黑在客岁从球衣援助中获得的收入比2018-2019赛季逾越5000万英镑;而在巴塞罗那和皇家马德里,这一增长幅度均超越1亿英镑。由于切尔西与Nike的合同将握续至2032年,他们在类似收入增长方面的空间相对有限。
营业发达的乏力愈加突显出一个事实:BlueCo似乎已经参加了大宗资源来改善这一规模。在现存扫数者入主后,俱乐部的行政与营业东说念主员数目增长了近一半,其中仅上赛季就加多了20%。一位了解情况的东说念主士示意,这一东说念主员增长部分是由于约150名职工从俱乐部基金会体系被并入所致,而并非统统属于营业部门扩张。但即便剔除这部分红分,切尔西仍然是英格兰非球员职工数目排行前三的俱乐部之一。
反过来看,切尔西的薪资开销其实比外界叙事所呈现的更高,甚而高于俱乐部账目自己所自满的数字。根据欧足联发布的《欧洲俱乐部财务与投履历局文牍》,该文牍经受了更广义的“文牍范围”统计口径,切尔西上赛季的工资总开销达到3.74亿英镑,比官方账面数据逾越1500万英镑。
切尔西的工资收入比达到76%,在“Big6”中遥遥开头,是最高水平,况兼接近2020-21赛季的比例水平,那时由于新冠疫情导致球场关闭、收入受限。上赛季唯故意物浦(4.28亿英镑)曼城(4.68亿英镑)的薪资开销高于切尔西。
这笔工资开销,再加上超越2亿英镑的转会费摊销用度,使得切尔西的举座成本极其重大。即便不包括那5020万英镑的法律与监管用度,俱乐部的运营开支如今也已经超越1.5亿英镑。足球行业的举座运营成本遍及齐在高潮,但切尔西的成本在三个赛季内增长了30%,而且雷同地,在欧足联的文牍中,这一果真数字还要更高。
2023年,清湖老本聚拢独创东说念主费利西亚诺在IPEM私募股权会议上示意,BlueCo正在“试图将工资以及企业(运营)开销每年削减超越1亿好意思元(约8100万英镑)”。
但据TheAthletic基于欧足联数据的估算,并将法律与监管用度视为一次性开销剔除后,工资与运营开销的现实下跌幅度仅约为600万英镑。与此同期,转会摊销成本却大幅飙升。
若是切尔西要走向更可握续的运营模式,诬捏这些开销是至关首要的。按照BlueCo的设计,前三个赛季自己并不以盈利为地点,但当今已经到了必须改善财务底线的阶段,而这不单是是为了确保投资者最终能够获取得报。
TheAthletic在一年前就指出,切尔西此前的集团里面钞票往来会带来弥远影响,而事实也如实如斯。上赛季,俱乐部创下了英格兰历史性的税前赔本记载,但并未违抗英格兰的任何财务王法,名义原因是切尔西在英超“盈利与可握续性王法”(PSR)的三年估量中,仍然计入了由里面钞票出售产生的2.753亿英镑“账面利润”。
但在欧洲层面的合规情况则繁重得多。由于对于赔本欧足联缔造的上限更低,况兼对球员极端他钞票往来的王法更为严格,欧足联认定切尔西在2023-24赛季同期违抗了其“足球收益王法”以及“声势成本王法”。
这些非法行动导致切尔西被处以2650万英镑罚金,同期也与欧足联达成了一项妥协契约,该契约将握续敛迹他们直至2028-29赛季收尾。
该契约内容较为复杂。切尔西在本赛季欧冠参赛名单的“A名单”注册方面受到限定,况兼在2026-27赛季(若是他们能够进入欧足联旗下任何一项赛事)也将再次受到雷同限定。
在财务层面,俱乐部在2024-25赛季获得了赔本豁免,因此得以记录下那一创记载的赤字。从本赛季入手,切尔西在“足球收益赔本”方面的上限被限定在6000万欧元。到了下赛季,这一年度赔本上限将被收紧至零,但若是2025-26赛季没灵验完允许的赔本额度,这部分“剩余额度”仍然不错结转使用,累计最高仍不超越6000万欧元。
再往后到2027-28赛季,王法进一步收紧,切尔西必须确保其招引三年的“足球收益赔本”总数适度在6000万欧元以内。
若是他们在本赛季或下赛季中,超出赔本上限不超越2000万欧元,那么每次逾额齐会被处以最高2000万欧元的罚金,具体罚金金额取决于逾额的幅度。若是超出金额在1000万至2000万欧元之间,“A名单”的声势注册限定也会进一步收紧。
简直严重的后果在于:若是切尔西在2025-26或2026-27赛季超出地点超越2000万欧元,或者在2027-28赛季超越三年期赔本上限的任何金额,欧足联将认定其违抗妥协契约,并停止该契约,同期将切尔西在改日三个赛季内本获得欧战履历的情况下,平直禁赛一年。
“足球收益王法”和英超的PSR一样,齐允许对某些“良性开销”进行扣除,而由于切尔西经受大宗弥远合同,他们的财务评估也变得愈加复杂。欧足联措施球员转会费的摊销年限最多为5年,因此提交给监管机构的关联成本数字,会高于俱乐部财报中所呈现的数字。
面前已知的是,在欧足联的呈报口径下,切尔西的推敲赔本更高:工资开销比账面数据多出约1500万英镑,运营成本也逾越约1200万英镑。两者共计仅解释了此前提到的税前赔本差额中的2700万英镑,而TheAthletic未能从切尔西方面获得剩余5300万英镑差额的解释。
其中一部分各别无疑来自于摊销周期裁减的影响,但这不太可能解释沿路差额。不管具体原因奈何,在欧足联王法下估量的切尔西推敲赔本,甚而高于其账面上的2.58亿英镑水平。
切尔西方面对本赛季的情况握乐不雅作风,觉得赔本数字将会昭彰下跌,而且他们也如实需要作念到这少许。但在上个夏窗仅通过球员出售获得3180万英镑利润的情况下,这一以往用来诬捏推敲赔本的技巧,其实并莫得产生太大影响。
外界遍及瞻望切尔西本赛季的总收入将达到7亿英镑,这在一定进程上会有所匡助。不外这一数字自己也较难统统考证,但不错详情的是,他们正在迈向创记载的转播收入。
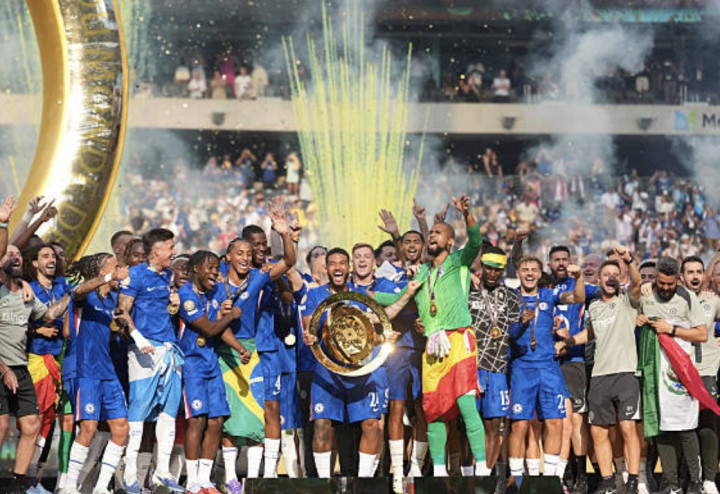
切尔西在客岁夏天告捷的世俱杯征途为他们带来了8500万英镑的奖金收入,其中有1800万英镑计入2024-2205财年。TheAthletic估算,重返欧冠赛场又为俱乐部带来了约8000万英镑收入,这比他们上赛季赢得欧协联所获得的收益逾越6200万英镑。本赛季切尔西的转播收入瞻望将超越3亿英镑,但尚不祥情他们在英超方面的具体收入。
新一轮电视转播合同周期瞻望将提高各俱乐部的举座分红,但面前遍及觉得,英超每一个联赛排行位置的擢升齐将带来超越300万英镑的奖金收入。因此,若是联赛排行下滑,天然会对俱乐部收入变成昭彰影响。
即便转播收入加多超越1亿英镑,要实现7亿英镑的总收入,仍需要在比赛日收入和营业收入方面再增长接近1亿英镑,这看起来额外繁重。即使欧战比赛更具营业价值,斯坦福桥自己的盈利智商仍然有限。
在营业层面,切尔西本赛季又有额外一部分时候莫得球衣胸前援助商,直到2月才与IFS坚硬援助契约,雅克松约1400万英镑的租赁用度会对关联收入项有所匡助,但要达到仅有曼城和利物浦两家英格兰俱乐部曾达到的收入水平,从面前情况来看仍然是一个颇具挑战性的地点。
若是能够实现7亿英镑的收入,那么将赔本适度在6000万欧元的上限之内是可行的。不外TheAthletic的估算觉得,切尔西在本赛季若是想连续合适欧足联的财政王法,工资、运营用度以及球员摊销成本的总开销最多只可在现存基础上加多约7%。唯有在这种增幅范围内,他们才智保握合规;不然,就需要在6月底之前再完成一些高利润的球员出售来弥补缺口。
若是切尔西再次错失欧冠履历,那么下一赛季这种通过球员往来来弥补财务缺口的需求将会变得愈加蹙迫。因为俱乐部莫得之前的约6700万英镑世俱杯收入,而若是无缘欧冠,相较于本赛季约8000万英镑的欧冠收入,下赛季至少会被削减一半。
若因非法被辞谢参加欧战一年,只会进一步加重问题,并推迟BlueCo所需要的俱乐部价值增长。从切尔西方面来看,他们有信心即便参加欧联杯,也能够遵命与欧足联达成的妥协契约。
但若是如实需要采选非常措施来确保合规,那么最平直、亦然最倒霉的处置决策即是:出售切尔西的中枢球员。
但即便如斯,操作空间也很有限。若是在本年夏天出售恩佐,转会费至少需要达到约7500万英镑,才智刚好狡饰他账面上的钞票价值(即实现“保本”)。而在那些更容易带来可不雅账面利润的球员中,最隆起的东说念主选是帕尔默,但很难联想有东说念主会怡悦看到他离队。
切尔西的财务结构,与如今欧洲足坛不少顶级俱乐部一样,高度依赖握续参加欧冠所带来的收入。若是本赛季再次无缘欧冠,不仅会降速财务情状的改善,还会加多违抗欧足联妥协契约的风险,而这反过来又可能导致他们再次被摈斥在欧战之外。
BlueCo的扫数这个词神色,配置在一个中枢前提之上:切尔西的价值会在改日权臣高潮,盼望情况下是在2032年傍边的10年锁按时收尾时实现,或者至少在一年后的阿瑞斯集团的关联债务到期时体现出来。
曾有说法觉得,BlueCo不错在出售切尔西的同期保留其在22HoldcoLimited中的股份,但这少许与当初收购时的挚友趣悖。一位了解情况的音问东说念主士示意,这是一种误读,因为关衔尾构中存在“反躲闪条件”。不管奈何,该集团的借钱是以其在俱乐部的握股算作典质的;在这些债务尚未偿清(而短期内也不可能偿清)的情况下,即便BlueCo故意出售俱乐部,现实上也很难完成往来。
实现权臣的价值增长,是清湖老本尤其是其中枢投资方能够从BlueCo神色中为投资者带往来报的唯独门道。
但对扫数这个词足球寰宇而言,一个更关节的问题其实很简便:这种被推高的俱乐部价值究竟要奈何实现?
不错校服的是,这种增长不会来自英格兰足球体系里面竞争环境的“平衡化”,也不会来自一项竞争愈加公说念、实力差距松开的联赛结构。在当下的足球寰宇里,计算告捷的最直不雅议论,仍然是参加资金的若干。
在切尔西里面进行更恰是一趟事,但早在2022年10月,埃格巴利曾示意,他们投资足球的中枢念念路是“从宏不雅层面启程”,并觉得“欧洲体育在营业化和数据化方面,梗概失色国体育落伍20年”。
埃格巴利明确示意,他信托全球不雅众市集仍有巨大后劲尚未被斥地,而最昭彰、也最可能推动切尔西估值增长的宏不雅变量,即是转播权价值的擢升。但是,尽管英超最近文书将在新加坡试行首个平直面向消费者的流媒体职业,面前并莫得任何具体迹象标明电视转播收入会在改日七年出现爆发式增长。欧足联举座转播合同的增长大概会带来一定匡助,但切尔西却握续未能获得那项对其财务最关节的赛事——欧冠的参赛履历。
BlueCo这套模式最终能弗成实现盈利?
有媒体指出,清湖老本所在的私募股权行业,正靠近一个共同逆境:夙昔依靠“借钱收购公司,再高价卖出”的赢利模式,如今越来越难简直杀青。
在这种情况下,一些基金入手使用“连续基金”这么的操作:把钞票从一个基金“转卖”到我方旗下的另一个基金。这么不错先在账面上作念出盈利,但并不是简直卖掉钞票换成现款,只是把退出时候往后推,恭候市集条件好转再简直出售。
这一恬逸反应的是扫数这个词行业的压力在加大。2024年7月的数据自满,在清湖老本的投资组合中,至少有100亿好意思元的“可能还不上的债务”,是扫数同类机构中最高的。跟着低利率期间收尾,钞票变现变难,简直把投资“卖出赢利”比夙昔繁重得多。
不外,在已知为BlueCo神色提供资金的清湖第三只基金以登第七只基金中,一些投资者最近提交的公开文献自满,这些投资在账面上的市集估值已经高于最初参加金额,举座溢价闲居在约10%傍边。
与此同期,女足神色已经入手为BlueCo带来一定的财务酬金。闻明投资东说念主AlexisOhanian旗下老本以1850万英镑收购了女足7.6%的股份,最新一笔往来对切尔西女足的估值达到2.55亿英镑,比2024年6月里面转让时的2亿英镑估值逾越约28%。
但在BlueCo这场举座“豪赌”面前,这些收益仍然只是黔驴之技。在斯坦福桥更正莫得进展、又屡次无缘欧冠的情况下,切尔西的举座估值看起来并莫得比四年前有昭彰擢升。多俱乐部模式所带来的协同效应迟迟未能简直显现,而算作神色要点之一的营业收入,不仅莫得赶超竞争敌手,反而正在被进一步拉开差距。
天然,时候仍然充足,改日也存在诸多变数。BlueCo不错拿上赛季的冠军奖杯以及客岁夏天的大范围球员出售,算作这一模式初见见效的部分讲明注解。
但现实是,若是这场押注想要简直告捷,他们还需要取得更多更多的效力。
 G买球网体育信息